Vale aposta em diversificação para financiar expansão em cobre
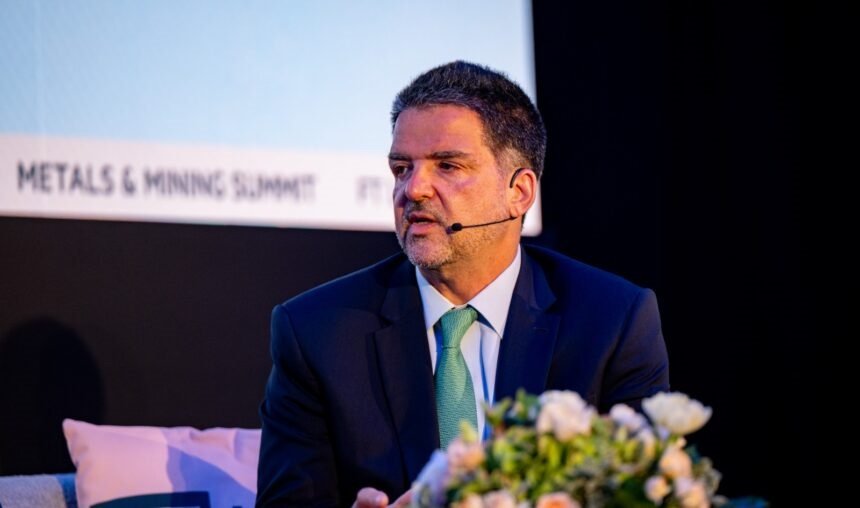
(Foto: FT Metals & Mining Summit)
No FT Metals & Mining Summit, CFO Marcelo Bacci destaca força da geração de caixa do minério de ferro, disciplina na alocação de capital e crescimento orgânico dos metais básicos
A combinação entre um negócio de minério de ferro maduro e forte gerador de caixa e uma operação de cobre em expansão coloca a diversificação no centro da estratégia de crescimento da Vale. A avaliação foi feita pelo CFO da companhia, Marcelo Bacci, na última sexta-feira (16), durante o painel The CFO perspective – bridging the mining sector valuation gap, no FT Metals & Mining Summit, em Londres. Para Bacci, essa composição permite à Vale financiar o crescimento do cobre apoiada na geração de caixa de seu negócio mais maduro. A companhia pretende dobrar o tamanho da operação de cobre por meio de crescimento orgânico nos próximos dez anos.
Temos um negócio maduro, que gera muito caixa e é capaz de financiar o crescimento em cobre. Vamos dobrar o tamanho do nosso negócio de cobre, em grande parte com o que conseguimos gerar no minério de ferro”, afirmou.
O executivo observou que o cobre ampliou sua participação na geração de caixa da companhia ao longo dos últimos anos, passando de cerca de 10% para pelo menos 30%. Na avaliação de Bacci, os investidores ainda precisam conhecer melhor a dimensão atual desse negócio e suas perspectivas de crescimento dentro de um portfólio diversificado.
O painel reuniu ainda Gillian Doran, CFO da AngloGold Ashanti, e Felicity Gooding, CFO da Vulcan Energy, com moderação de Dan Thomas, editor de Recursos Naturais do Financial Times. A discussão abordou a percepção de valor das mineradoras, alocação de capital e o desafio de financiar novos projetos em diferentes ciclos das commodities.
IPO da VBM permanece como opção futura
Ao falar sobre uma eventual abertura de capital da Vale Base Metals, Bacci afirmou que evidenciar o valor do negócio de cobre, por si só, não seria motivo suficiente para um IPO neste momento. No mesmo evento, o presidente da companhia, Gustavo Pimenta, havia confirmado esta informação.
Segundo o CFO, a companhia dispõe atualmente de geração de caixa suficiente para financiar a expansão planejada e, ao mesmo tempo, remunerar seus acionistas. A prioridade é avançar na execução dos projetos e permitir que a entrega desse crescimento seja progressivamente reconhecida pelo mercado.
Não precisamos hoje do financiamento do mercado de capitais para bancar esse crescimento. Temos um negócio muito robusto, que gera recursos suficientes para crescer e remunerar nossos acionistas”, disse. O IPO permanece como uma alternativa para uma etapa futura de crescimento, mas Bacci afirmou que, na visão atual da companhia, “não é a melhor opção hoje”.
Disciplina para crescer
O cenário favorável ao cobre não muda a disciplina da Vale na alocação de capital. Bacci chamou atenção para os riscos de decisões de investimento tomadas no auge dos ciclos das commodities. Segundo o executivo, as dez maiores empresas do setor registraram mais de US$ 100 bilhões em write-offs nos últimos dez anos em consequência de decisões ruins de investimento. Para ele, parte desses problemas surge quando as companhias aceleram projetos ainda imaturos em momentos de maior otimismo com os preços.
Precisamos ter muito cuidado com a velocidade com que investimos e com o quanto nos entusiasmamos com os ciclos”, afirmou.
No cobre, Bacci disse que o mercado de fusões e aquisições está difícil, com ativos negociados a preços elevados. A Vale, por isso, mantém o foco em projetos maduros, de alto retorno, baixa intensidade de capital e menor risco, desenvolvidos em regiões ou estruturas que a companhia conhece bem.

Tecnologia amplia demanda por minerais
Bacci também destacou uma conexão que, em sua avaliação, ainda precisa ser mais compreendida pelos investidores: a relação entre a transformação tecnológica e a demanda por minerais. O crescimento dos data centers, por exemplo, deverá ter impacto relevante sobre a demanda de longo prazo por cobre. O CFO considera que explicitar essa relação é uma das formas de ampliar a compreensão do mercado sobre o papel da mineração nas transformações em curso.
O vínculo entre o que está acontecendo no mundo da mineração e no mundo da tecnologia não é muito óbvio para a maioria dos investidores”, afirmou.
Nesse contexto, Bacci acredita que compradores poderão assumir um papel mais ativo na garantia do fornecimento de cobre. A maior busca por segurança de abastecimento pode estimular contratos de longo prazo e, futuramente, novas estruturas de financiamento. Para a Vale, no entanto, essas alternativas não são uma necessidade atualmente, diante de seu porte, grau de investimento e acesso diversificado a fontes de recursos.
Gestão de riscos ajuda a preservar competitividade
O CFO apresentou ainda a estratégia de hedge de frete como exemplo da gestão financeira da companhia. Cerca de 75% da exposição da Vale às diárias de transporte marítimo está protegida por contratos de longo prazo. Segundo Bacci, enquanto o frete spot entre Brasil e China, normalmente na faixa de US$ 20 a US$ 22 por tonelada, chegou a US$ 42, o portfólio da companhia permitiu manter o custo entre aproximadamente US$ 23 e US$ 24 por tonelada. A estratégia é especialmente relevante diante da distância maior entre o Brasil e a China em comparação com concorrentes australianos.
A Vale não faz hedge dos preços dos produtos que comercializa, mas utiliza mecanismos de proteção em exposições como frete, combustível e câmbio. Para Bacci, a combinação entre gestão de riscos, disciplina na alocação de capital e geração de caixa dos negócios existentes dá suporte à expansão da companhia sem depender de movimentos acelerados de investimento.
Fonte: Radar Mineração