Créditos acumulados de ICMS e PIS/Cofins na transição para IBS e CBS
(Foto: iStock)
Se a sua empresa acumula créditos de ICMS ou de PIS/Cofins, uma pergunta precisa entrar na pauta: o que acontecerá com esse saldo quando os tributos atuais derem lugar ao IBS e à CBS?
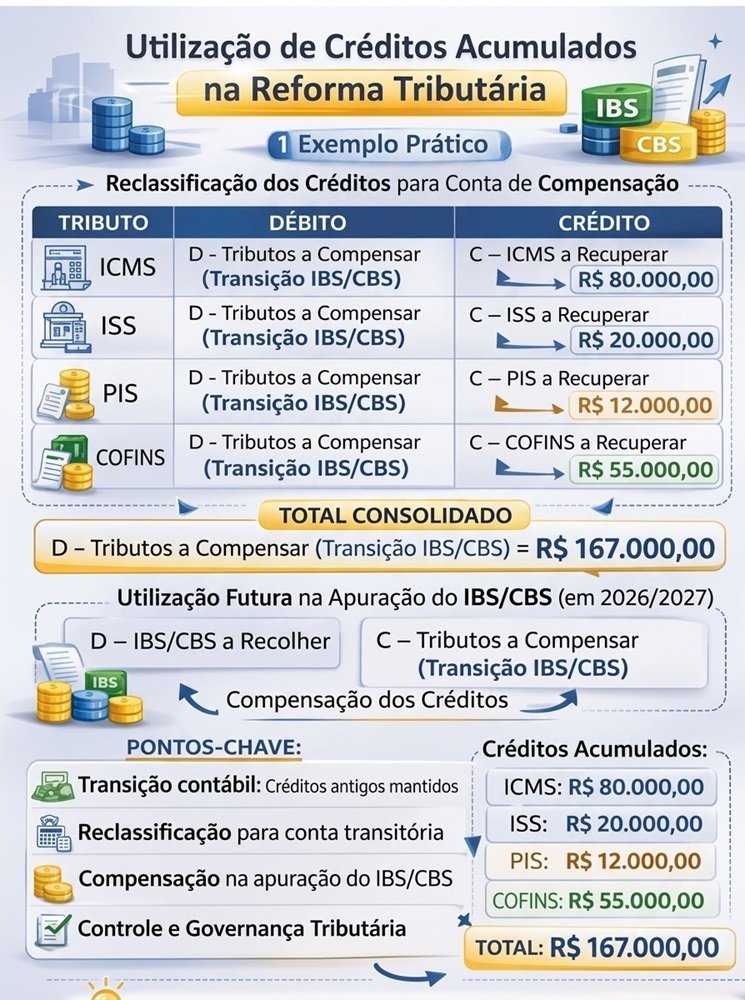
A boa notícia é que os créditos não desaparecem. A má é que também não viram dinheiro, nem crédito do novo sistema, de forma automática. Só será recuperado o que estiver bem escriturado, documentado e validado pelo Fisco, dentro dos prazos. E quem começar a se organizar agora sai na frente.
1. Saldos credores de ICMS
1.1. Base legal e requisitos
A disciplina dos saldos credores de ICMS está nos artigos 132 a 141 da Lei Complementar 227/2026, em cumprimento ao art. 134 do ADCT (EC 132/2023). Alcança os saldos existentes em 31 de dezembro de 2032, admitidos pela legislação vigente naquela data, regularmente escriturados e não utilizados.
O contribuinte deverá protocolar pedido de homologação em até cinco anos, contados de 1.º de janeiro de 2033. O Estado ou o Distrito Federal terá 24 meses para se manifestar, prazo prorrogável uma vez se houver fiscalização em curso. Sem manifestação, o saldo considera-se homologado tacitamente, sem prejuízo do lançamento de ofício enquanto não decaído o direito da Fazenda.
1.2. Formas de utilização
| Situação | Tratamento na transição |
| Ativo permanente | Compensação com IBS pelo prazo remanescente do art. 20, § 5.º, da LC 87/1996 |
| Demais saldos homologados | Compensação com IBS em 240 parcelas mensais, iguais e sucessivas |
| Transferência | Para empresas do mesmo grupo ou terceiros, apenas para compensar ICMS ou IBS |
| Ressarcimento | Pelo Comitê Gestor, somente se a compensação for impossível, em 240 parcelas |
Os saldos serão atualizados pelo IPCA a partir de fevereiro de 2033. Os Estados informarão ao Comitê Gestor do IBS, em até 30 dias da homologação, o valor, o titular e o prazo da compensação. A transferência e o ressarcimento exigem regularidade fiscal do titular quanto ao IBS e ao ICMS.
1.3. Efeito financeiro
Para exportadoras, indústrias e atacadistas, um crédito recuperado em 240 meses, corrigido apenas pelo IPCA, perde valor frente ao custo de capital. Nas demonstrações financeiras, convém distinguir valor nominal, valor atualizado, valor provável de realização e prazo de recuperação.
1.4. Transferências entre estabelecimentos
Após a ADC 49 e os Temas 1099 e 1367 do STF, não incide ICMS na transferência de mercadorias entre estabelecimentos do mesmo titular, e a LC 204/2023 passou a regular a transferência dos créditos correspondentes. Crédito sem prova de qual estabelecimento o constituiu é forte candidato à glosa.

2. Saldos de PIS/Cofins
2.1. Regra da LC 214/2025
PIS e Cofins serão extintos a partir de 2027. Pelos arts. 378 a 383 da LC 214/2025, os créditos não utilizados ou não apropriados até 31 de dezembro de 2026, inclusive presumidos, poderão ser compensados com a CBS. A compensação com outros tributos federais e o ressarcimento em dinheiro dependem de essas modalidades estarem admitidas pela legislação vigente na data da extinção. O prazo de utilização é de cinco anos, contado da apropriação.
Não há conversão automática: o crédito deve atender aos requisitos da legislação do período em que foi constituído. Isso é especialmente sensível para insumos, monofásicos e créditos sobre ICMS da aquisição, tema ainda pendente no STJ (Tema 1364).
A LC 214/2025 também prevê crédito presumido de CBS sobre estoques existentes em 1.º de janeiro de 2027, nas hipóteses do art. 381, além de regras próprias para devoluções e bens em depreciação.
2.2. O que acrescentou o Decreto 12.955/2026
O Regulamento da CBS (Decreto 12.955, de 29 de abril de 2026) disciplina o tema nos arts. 602 e seguintes. O ponto de maior atenção é o parágrafo único do art. 602: a compensação de saldos de PIS/Cofins com a CBS dependerá de pedido específico perante a Receita Federal, nos termos que ela definir. Os créditos sobre estoque estão nos arts. 605 a 613, com destaque para a valoração pelo custo de aquisição (art. 609) e o registro no Livro de Inventário (art. 610).
2.3. Indébitos judiciais
Decisões como a do Tema 69 do STF (exclusão do ICMS da base do PIS/Cofins) geram indébito, a ser restituído ou compensado após o trânsito em julgado e a habilitação administrativa. Não se confundem com o saldo credor da não cumulatividade.
3. O período de convivência
| Período | Efeito sobre créditos |
| 2026 | Ano-teste: CBS de 0,9% e IBS de 0,1%, compensáveis com PIS/Cofins; controles paralelos |
| 2027 | CBS plena; extinção do PIS/Cofins; IPI zerado, exceto produtos da ZFM |
| 2029 a 2032 | Redução gradual de ICMS e ISS; saldos antigos continuam em formação |
| 2033 | Extinção de ICMS e ISS; início dos pedidos de homologação dos saldos de ICMS |
4. Riscos e providências
Os principais riscos são a perda documental, a classificação incorreta entre crédito fiscal e indébito, o custo financeiro do prazo longo e a dupla utilização do mesmo crédito.
Recomenda-se iniciar desde já um inventário de créditos em cinco grupos: ICMS homologado; ICMS escriturado e não homologado; PIS/Cofins regularmente apurado; créditos judiciais; e créditos controversos. Para cada um, registrar origem, período, estabelecimento, fundamento legal, valor original e atualizado, documentação, prazo provável de realização e risco de glosa. Também é essencial conciliar EFDs, contabilidade, declarações e processos judiciais.
Conclusão
A Reforma preserva os créditos acumulados, mas transforma sua recuperação em questão de prova, prazo e governança. No ICMS, o desafio é converter saldo escriturado em crédito homologado e informado ao Comitê Gestor, realizável em até 20 anos. No PIS/Cofins, é comprovar a legitimidade de cada crédito e cumprir o pedido exigido pelo Decreto 12.955/2026 dentro do prazo de cinco anos. A preparação antecipada vale mais que o simples saldo credor.