
Na indústria metalmecânica, o potencial de recuperação está diretamente ligado à capacidade de demonstrar o nexo entre material, máquina, processo produtivo e produto final A indústria metalmecânica vive uma realidade tributária em que o mesmo item pode receber tratamentos diferentes conforme
Observados os requisitos legais, a condição de pessoa jurídica dos sócios ou acionistas não impede, por si só, a dedução dos Juros sobre o Capital Próprio (JCP) na apuração do IRPJ e da CSLL Os Juros sobre o Capital Próprio (JCP) continuam sendo um importante instrumento de planejamento tributário para empresas submetidas ao regime do […]
Os cinco erros que mais geram autuações fiscais e como evitá-los A correta apuração dos créditos de PIS e da COFINS sempre representou um dos maiores desafios tributários enfrentados pelo setor supermercadista. A diversidade de produtos comercializados, submetidos a diferentes regimes de tributação monofásico, substituição tributária, alíquota zero, isenção e tributação
Termina o período de tolerância da Reforma Tributária. NF-e, NFC-e e NFS-e sem os campos de IBS e CBS deixam de ser autorizadas e, na indústria metalmecânica, o gargalo não está no software: está no cadastro de produtos Durante sete meses o empresário conviveu com uma ambiguidade confortável. Desde 1.º de janeiro de 2026 a […]
O setor supermercadista brasileiro sempre conviveu com constantes alterações tributárias, mas poucas mudanças recentes possuem potencial de impacto tão amplo quanto a promovida pela Lei Complementar n.º 224/2025. A partir de 1.º de abril de 2026, diversos produtos que anteriormente eram beneficiados pela alíquota zero de PIS e COFINS passaram a sofrer tributação
IntroduçãoA transformação digital promovida pela Receita Federal do Brasil (RFB) nas últimas décadas revolucionou os mecanismos de fiscalização tributária. A utilização de sistemas eletrônicos integrados e o compartilhamento de informações por meio de obrigações acessórias ampliaram significativamente a capacidade do fisco de identificar inconsistências entre rendimentos
1. IntroduçãoA Reforma Tributária brasileira entrou definitivamente na fase operacional em 2026 com o início do período de testes da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), tributos criados pela Emenda Constitucional n.º 132/2023 e regulamentados pela Lei Complementar n.º 214/2025.O novo modelo representa uma das maiores
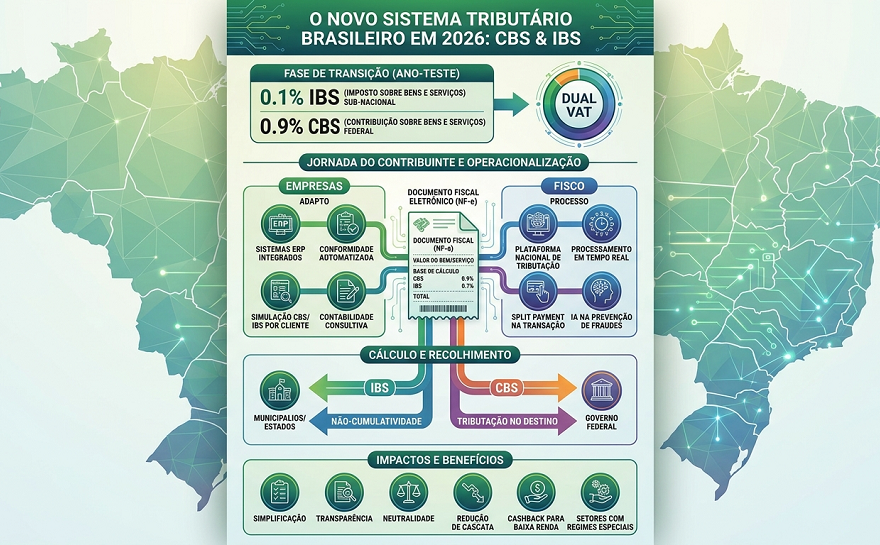
1. IntroduçãoA Reforma Tributária brasileira inaugurou, em 2026, uma nova etapa de transição do sistema tributário nacional com o início do período de testes da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), tributos criados pela Emenda Constitucional n.º 132/2023 e regulamentados pela Lei Complementar n.º 214/2025.O modelo representa
No setor de alimentos, onde operações com substituição tributária do ICMS, são frequentes, uma dúvida tem ganhado cada vez mais espaço nas áreas fiscais e contábeis das empresas: o contribuinte substituído que recolhe ICMS-ST por guia avulsa e registra esse desembolso em conta de despesa com tributos, em vez de custo dos estoques, ainda pode […]
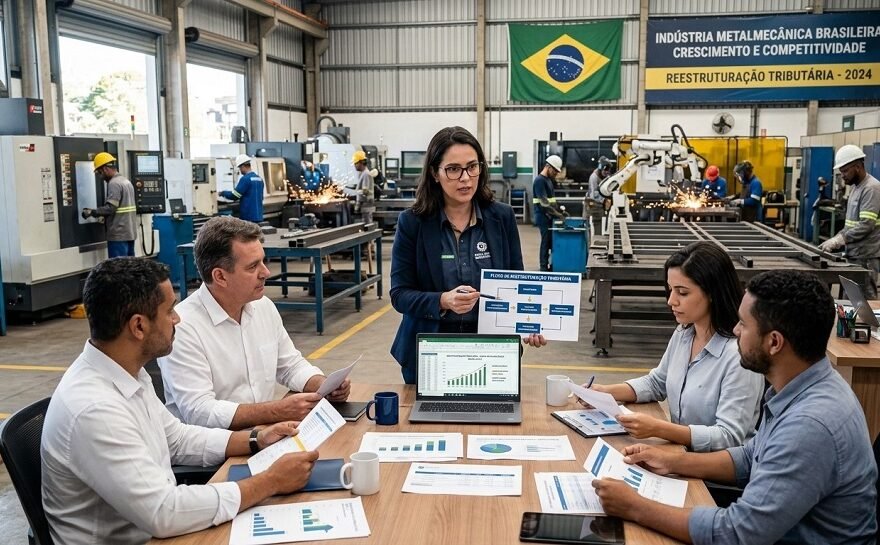
O setor metalmecânico brasileiro, pilar da economia industrial, enfrenta a maior reestruturação tributária desde 1988. Este artigo analisa a transição do sistema atual para o IVA Dual (IBS e CBS), contrastando os benefícios competitivos para fabricantes com os desafios operacionais e financeiros impostos aos prestadores de serviços industriais. 1. IntroduçãoA aprovação da

Comentários